公認会計士と税理士に資格としての上下はなく、監査と税務という独占業務の領域が分かれています。会計や税務の国家資格を目指すとき、どちらが上なのか、難易度や年収にどれほど差があるのかで迷う方は少なくありません。
当記事では、公認会計士と税理士の違いを独占業務・試験の難易度・平均年収の3つの観点から比較し、それぞれに向いている人の特徴を解説します。自分の学習環境や将来の働き方に合う資格を選ぶ判断材料としてお役立てください。
目次
公認会計士と税理士はどっちが上?
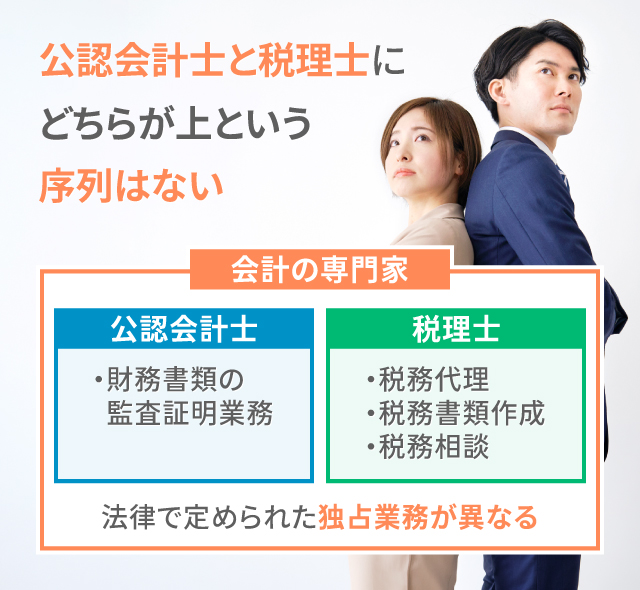
公認会計士と税理士はどちらも会計の専門家ですが、法律で定められた独占業務が異なるため、どちらが上という序列はありません。公認会計士は企業の決算書が適正かを確かめる監査を担い、税理士は納税者に代わって申告などの税務を担います。ここでは、公認会計士と税理士の役割の違いを、2つの独占業務に分けて解説します。
公認会計士は財務書類の監査・証明を独占業務とする
公認会計士の独占業務は、企業の財務書類が適正かどうかを第三者の立場で確かめる監査証明業務です。公認会計士法第2条第1項に定められ、第47条の2により公認会計士または監査法人でなければ報酬を得て行えません。監査の主な対象は上場企業などの大規模な企業で、帳簿の確認や棚卸しの立ち会いはチームで分担します。
監査以外に、財務書類の作成や財務に関する調査・立案・相談を業として行える点も、公認会計士の業務の特徴です。主な勤務先は監査法人で、経験を積んだ後に一般企業の経理財務部門やコンサルティング会社へ移る人もいます。2026年9月30日現在、日本公認会計士協会に登録している公認会計士は38,762人です。
税理士は税務代理・税務書類の作成・税務相談を独占業務とする
税理士の独占業務は、税務代理・税務書類の作成・税務相談の3つです。税理士法第2条に定められ、第52条により税理士または税理士法人でない者は、同法に別段の定めがある場合を除き、上述の独占業務を行えません。確定申告書や法人税の申告書を納税者に代わって作成し、税務調査では税務署への説明も代理するのが税理士の役割です。
税務に付随して記帳代行や財務書類の作成も行えるため、顧問先の経営相談に応じる税理士もいます。税理士の顧客は中小企業や個人事業主、相続を控えた個人などが多く、監査で大企業と関わることが多い公認会計士に対し、顧問契約で継続的に関わるケースが一般的です。税理士の登録者数は、2026年9月末日現在で82,682人です。
公認会計士と税理士の難易度はどっちが高い?
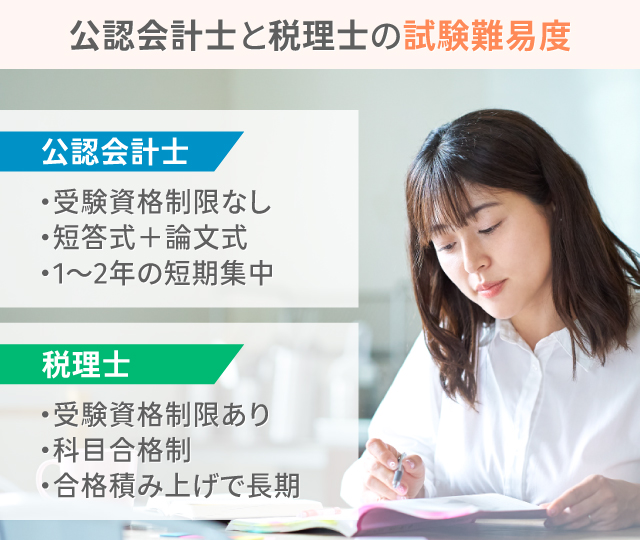
公認会計士と税理士の難易度は、合格率だけでは比べられません。短答式と論文式の2段階を突破する公認会計士試験と、1科目ずつ合格を積み上げる税理士試験では、試験の設計が違うためです。
公認会計士になるには、試験合格のほか、通算3年以上の業務補助等や実務補習の修了・修了考査の合格などを経て、登録を受ける必要があります。税理士試験の合格・免除により税理士を目指す場合は、通算2年以上の税務または会計に関する実務経験と登録が必要です。実務経験等は、いずれも試験合格前の期間も通算できます。
公認会計士試験は受験資格がなく短期集中で挑む
公認会計士試験には受験資格の制限がなく、年齢や学歴、国籍を問わず誰でも受験できます。試験は12月と5月の短答式試験のいずれかに合格した後、8月の論文式試験に進む2段階で、令和7年試験の合格率は出願者数に対する最終合格者数の割合で7.4%でした。
出典:公認会計士・監査審査会「公認会計士試験に関するQ&A」
出典:公認会計士・監査審査会「令和7年公認会計士試験(論文式試験)の合格点及び合格率等について」
合格に必要な学習時間は約3,000時間が目安とされ、1日8時間学習しても1年余りかかる計算です。大学在学中など、まとまった学習時間を1~2年確保できるかどうかが、受験を検討する際の1つの材料となります。
税理士試験は科目合格制と免除制度で長期的に挑む
税理士試験は科目合格制のため、5科目を1科目ずつ合格して積み上げられます。試験は会計学2科目と、所得税法か法人税法を含む税法3科目の計5科目で、合格した科目はその後の試験で免除されます。
会計学の2科目は受験資格の制限がありません。税法科目には、大学などを卒業して社会科学に属する科目を1科目以上履修していることや、日商簿記検定1級合格などの受験資格があります。令和7年度は受験者36,320人のうち5科目到達者が527人でした。
出典:国税庁「令和7年度(第75回)税理士試験結果表(試験地別)」
試験科目の免除制度もあります。修士の学位を取得し、免除を受けたい区分で1科目に合格している人が、研究について国税審議会の認定を受けると、税法なら残り2科目、会計学なら残り1科目が免除されます。働きながら毎年1、2科目ずつ受験し、数年単位で合格を目指せる点が税理士試験の特徴です。
公認会計士と税理士の平均年収はどっちが高い?
公認会計士と税理士の年収は、資格の種類よりも勤務先や働き方によって大きく変わります。公的統計は2つの資格をまとめて集計しているため、数字を比べる前に集計方法の確認が必要です。
公的統計に見る公認会計士と税理士の平均年収
厚生労働省の職業情報提供サイトjob tagに掲載された年収は、公認会計士・税理士をまとめた職種区分で810.8万円です。令和7年賃金構造基本統計調査を加工した数値であり、資格ごとに集計した平均年収ではありません。そのため、上述の数値から公認会計士と税理士の年収差を判断することはできません。
参考として、job tagに掲載されている令和7年度の求人賃金は、月額で公認会計士41.3万円、税理士34.7万円です。求人賃金は求人を出す時点の提示額であり、実際に支払われた賃金を集計した年収とは出典も集計方法も異なるため、あくまでも参考値として比べる必要があります。
勤務先と働き方で生まれる年収の差
公的統計では差が見えなくても、実際の年収に幅を生む要因の1つとして言えるのが、監査法人か税理士事務所かという勤務先の違いです。監査法人に入所した公認会計士の初年度年収は約500万~600万円とされ、経験を積んで役職が上がると1,000万円を超える人もいます。
税理士事務所や税理士法人では、事務所の規模や担当業務、実務経験によって待遇の幅が大きく、大手の税理士法人では監査法人に近い水準の給与を得られる場合もあります。独立開業した場合は顧問先の数や報酬単価で収入が決まるため、顧問先を増やせば勤務時代を上回る可能性がある一方、顧客を獲得できなければ勤務時代を下回るリスクもある点に注意が必要です。
公認会計士と税理士はどっちが向いてる?
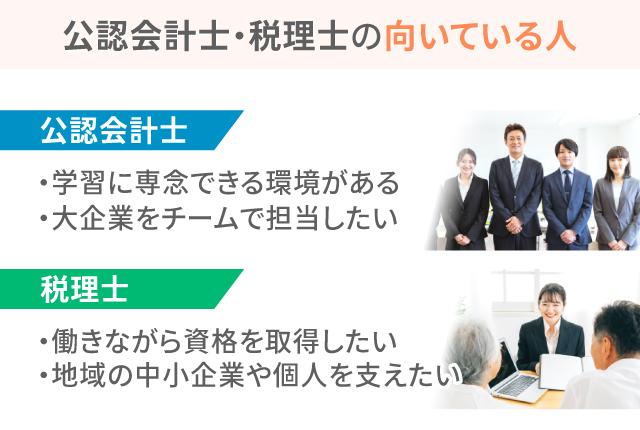
公認会計士と税理士のどちらを目指すかは、学習に使える時間と、資格取得後に関わりたい顧客の規模が判断基準になります。ここでは、これまでの違いを踏まえ、向いている人の特徴を2つの資格に分けて解説します。
公認会計士が向いている人
公認会計士に向いているのは、まとまった学習時間を確保でき、大企業の監査にチームで携わりたい人です。判断材料として、次の2点を確認しましょう。
- 学習に専念できる環境がある人
- 大企業をチームで担当したい人
大学在学中など受験に専念できる時期があり、約3,000時間の学習を1~2年に集中できる人が挑戦しやすい試験です。
上場企業などの監査を通じて、業種をまたいで大規模な企業の会計に触れたい人に適しています。
資格取得後は、事業会社の経理財務部門やコンサルティング会社へ進む道もあります。公認会計士は所定の税法研修を修了するなどの要件を満たすと税理士となる資格も得られ、税理士登録を経て税務へ領域を広げることも可能です。
税理士が向いている人
税理士に向いているのは、働きながら科目を積み上げたい人や、中小企業や個人に近い立場で税務を支えたい人です。判断材料として、次の2点が挙げられます。
- 働きながら資格取得を目指したい人
- 地域の中小企業や個人を支えたい人
会計事務所や企業の経理部門で収入を得ながら、科目合格制を生かして受験を続けられる点が強みです。
顧問先の経営者や、確定申告・相続税の申告を控えた個人と継続的に関わり、身近な相談相手になりたい人に合う資格です。
独立を視野に入れる場合は、税理士事務所で実務を経験し、顧問先を獲得する見通しを立ててから開業すると、収入が不安定な期間を短くできる可能性があります。独立後の収入は顧問先の数に左右されるため、勤務時代に得意分野の専門性を高め、人脈を築けるかが判断の分かれ目です。
まとめ
公認会計士と税理士に上下はなく、監査を担うか税務を担うかで役割が分かれます。公認会計士試験は受験資格の制限がなく、短答式と論文式の2段階で合格を目指す試験です。税理士試験は科目合格制と免除制度を生かし、働きながら長期的に合格を目指せます。
平均年収は公的統計では差が見えず、勤務先や独立の有無で変わります。学習に使える時間と関わりたい顧客の規模を書き出し、自分に合う資格の受験計画を立ててみましょう。




コメントを残す